Omdia:供應壓力影響全球平板電腦市場,2026年第二季出貨量下滑10%
Omdia:供應壓力影響全球平板電腦市場,2026年第二季出貨量下滑10%

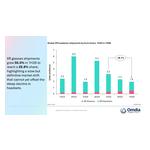
倫敦--(BUSINESS WIRE)--(美國商業資訊)-- 根據Omdia的最新研究,2026年第二季全球平板電腦市場進入下行週期,出貨量較去年同期下降10%,至3600萬台。值得注意的是,這是近年來平板電腦出貨量首次打破第二季度受返校季需求驅動,出貨量環比增長的季節性走勢
全球平板電腦市場進入預期下行期
Omdia研究經理Himani Mukka表示:「過去一個季度,平板電腦市場經歷了近兩年來最明顯的下滑之一。雖然放緩符合預期,但市場在之前幾個季度的表現比預期更具韌性。平板電腦已成為許多家庭不可或缺的一部分,在多種消費者使用場景中,可拆卸平板電腦正日益取代傳統PC用於日常運算處理。儘管整體市場疲軟,但相對實惠的價格、大屏機型供應的增加,以及平板電腦在教育領域和實地商業環境中已確立的地位,繼續支撐著部分重要的需求。」
供應受限下,頂級平板電腦成為關註焦點
Mukka補充說道:「展望未來,在目前的元件供應受限環境下,廠商不太可能廣泛優先發展平板電腦品類。相反,他們將把有限的資源集中在旗艦和頂級機型上,進一步將其產品組合向頂級裝置轉移。」
除了硬體之外,平板電腦廠商將越來越仰賴服務、最佳化的AI策略與使用案例,以及全新的市場推廣策略來推動收入成長並實現產品差異化。Omdia對2026年剩餘時間市場下滑的預測,既反映了低價平板電腦供應受限,也反映了消費者因價格上漲而推遲購買。
Apple保持市場領先地位,Lenovo實現最強成長
全球平板電腦出貨量(市場佔有率及年度成長率) Omdia PC市場分析統計數據:2026年第二季 |
|||||
廠商 |
2026年第二季
|
2026年第二季
|
2025年第二季
|
2025年第二季
|
年度
|
Apple |
13,459 |
37.8% |
14,548 |
36.8% |
-7.5% |
Samsung |
5,795 |
16.3% |
6,662 |
16.9% |
-13.0% |
Lenovo |
3,936 |
11.1% |
3,098 |
7.8% |
27.1% |
Xiaomi |
2,843 |
8.0% |
3,051 |
7.7% |
-6.8% |
Huawei |
2,728 |
7.7% |
3,231 |
8.2% |
-15.6% |
其他 |
6,804 |
19.1% |
8,891 |
22.5% |
-23.5% |
總計 |
35,566 |
100.0% |
39,481 |
100.0% |
-9.9% |
|
|
|
|
|
|
註:出貨量單位為千台。因四捨五入,百分比總和可能不等於100%。 來源:Omdia PC市場分析統計數據(出貨量),2026年8月 |
|
||||
2026年第二季,儘管出貨量較去年同期下降8%,Apple仍保持領先地位,全球iPad出貨量達1350萬台,市場佔有率達38%。標準版iPad佔出貨量的大部分,Air和mini機型比重則較小。
儘管較去年同期下降13%,Samsung仍保持第二大平板電腦廠商的地位,出貨量接近600萬台。由於元件供應限制持續,預計該公司將在年內動態調整產品組合,優先發展高利潤機型以保護利潤率和獲利能力。
在龍頭廠商中,Lenovo是唯一一家實現出貨量成長的公司,出貨量較去年同期成長27%。雖然部分成長源於真實的終端使用者需求,但也受到預期價格上漲和大型零售促銷活動前通路備貨的支撐。
Xiaomi排名第四,平板電腦出貨量為280萬台,較去年同期僅小幅下滑7%。其表現繼續受到強勁的國內需求以及亞太其他地區穩定動力的支撐。
Huawei名列前五,出貨量為270萬台,本季度較去年同期下降16%。
由於教育需求疲軟,Chromebook出貨量持續下滑
全球Chromebook出貨量(市場佔有率及年度成長率) Omdia PC市場分析統計數據:2026年第二季 |
|||||
廠商 |
2026年
|
2026年
|
2025年
|
2025年
|
年
|
Lenovo |
1,758 |
32.5% |
1,809 |
30.5% |
-2.8% |
Acer |
1,183 |
21.8% |
1,230 |
20.8% |
-3.9% |
HP |
1,155 |
21.3% |
1,328 |
22.4% |
-13.0% |
Asus |
749 |
13.8% |
450 |
7.6% |
66.2% |
Dell |
465 |
8.6% |
879 |
14.8% |
-47.1% |
其他 |
105 |
1.9% |
230 |
3.9% |
-54.5% |
總計 |
5,415 |
100.0% |
5,926 |
100.0% |
-8.6% |
|
|
|
|
|
|
註:出貨量單位為千台。因四捨五入,百分比總和可能不等於100%。 來源:Omdia PC市場分析統計數據(出貨量),2026年8月 |
|
||||
2026年第二季,Chromebook市場再次出現下滑。由於記憶體目前在入門級和教育級裝置的物料清單中占據不成比例的高占比,Chromebook已成為目前供應受限環境下受衝擊最嚴重的裝置品類之一。
Lenovo保持了領先地位,出貨量較去年同期僅小幅下滑3%,至176萬台。這一下滑主要是由於日本GIGA 2.0學校計畫第一階段的完成,而Lenovo曾是該計畫的主要供應商。
儘管較去年同期下滑4%,Acer仍憑藉118萬台的出貨量躍升至第二位。其在北美地區的穩定需求以及在該地區從HP手中獲得的增量佔有率,支撐了其相對穩健的表現。
HP出貨量為115萬台,較去年同期下滑13%,排名第三。教育領域需求相對疲軟繼續影響其出貨量。
Asus表現亮眼,出貨量較去年同期成長66%,至74.9萬台,2026年第二季市場佔有率從8%倍增至16%。這一成長歸功於其GIGA 2.0關鍵供應商的角色、美國K-12教育裝置的更新週期以及返校季庫存備貨。
Dell的降幅位居第二,出貨量較去年同期暴跌47%,至46.5萬台。
更廣泛地看,這一下滑可歸因於廠商因Chromebook利潤率相對較低而降低對該品類的重視程度,以及2025年第二季教育部署處於高峰期時的高出貨量基數。即使是預先商定的Chromebook部署在今年也經歷了延遲,進一步拖累了出貨量。
關於OMDIA
Omdia隸屬於TechTarget, Inc.,d/b/a Informa TechTarget(納斯達克代碼:TTGT),為科技研究與顧問機構。我們對科技市場的深入瞭解,建立在與產業領袖的實質訪談及數十萬個數據點之上,讓我們的市場情報成為客戶的策略優勢。從研發到投資報酬率,我們發掘最龐大的商機,並推動產業向前發展。
免責聲明:本公告之原文版本乃官方授權版本。譯文僅供方便瞭解之用,煩請參照原文,原文版本乃唯一具法律效力之版本。
Contacts
Fasiha Khan: Fasiha.khan@omdia.com
Eric Thoo: eric.thoo@omdia.com