Omdia:供应压力影响全球平板电脑市场,2026年第二季度出货量下滑10%
Omdia:供应压力影响全球平板电脑市场,2026年第二季度出货量下滑10%
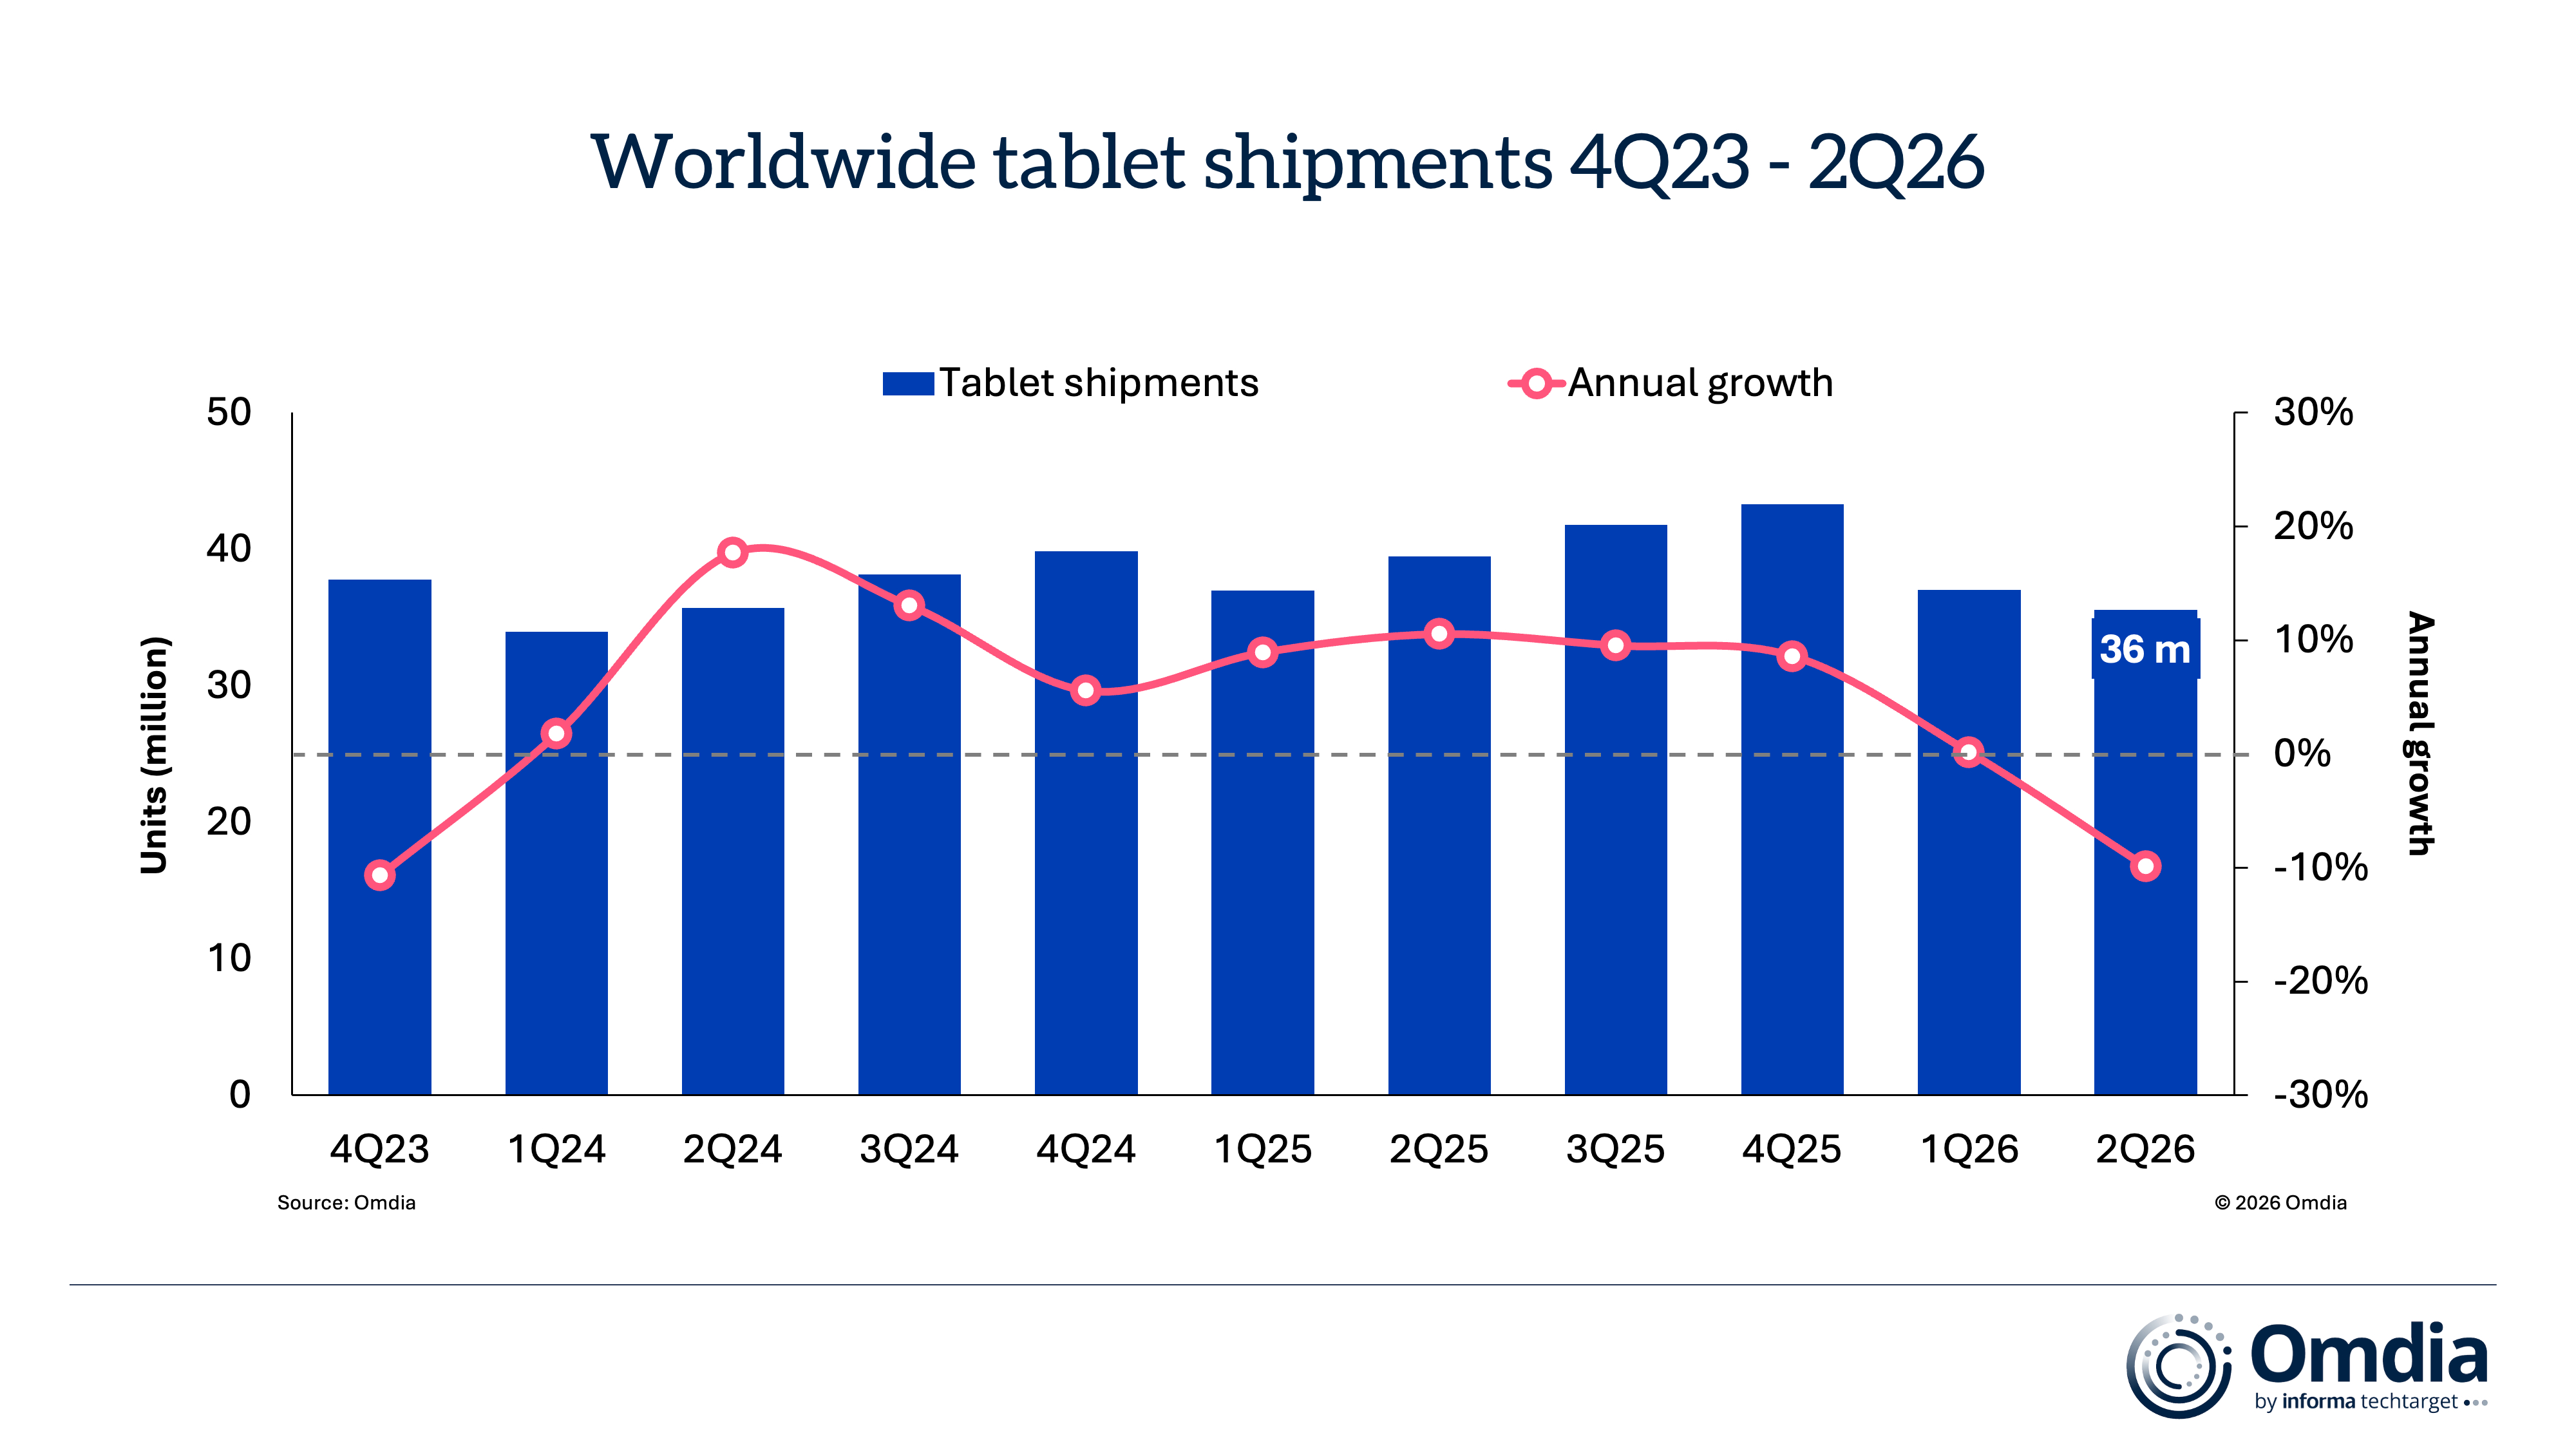
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- 根据Omdia的最新研究,2026年第二季度,全球平板电脑市场进入下行周期,出货量同比下降10%至3600万台。值得注意的是,这是近年来平板电脑出货量首次打破第二季度受返校季需求驱动出货量环比增长的季节性走势。
全球平板电脑市场进入预期下行期
Omdia研究经理Himani Mukka表示: “过去一个季度,平板电脑市场经历了近两年来最明显的下滑之一。虽然放缓符合预期,但市场在之前几个季度的表现比预期更具韧性。平板电脑已成为许多家庭不可或缺的一部分,在多种消费者使用场景中,可拆卸平板电脑正日益取代传统PC用于日常计算处理。尽管整体市场疲软,但相对实惠的价格、大屏机型供应的增加,以及平板电脑在教育领域和实地商业环境中已确立的地位,继续支撑着重要的需求板块。”
供应受限下,高端平板电脑成为关注焦点
Mukka补充道:“展望未来,在当前的元器件供应受限环境下,厂商不太可能广泛优先发展平板电脑品类。相反,他们将把有限的资源集中在旗舰和高端机型上,进一步将其产品组合向高端设备转移。”
除了硬件之外,平板电脑厂商将越来越依赖服务、优化的AI战略与用例,以及全新的市场推广策略来推动收入增长并实现产品差异化。Omdia对2026年剩余时间市场下滑的预测,既反映了低价平板电脑供应受限,也反映了消费者因价格上涨而
苹果 保持市场领先地位,联想实现最强增长
全球平板电脑出货量(市场份额及年度增长率) Omdia PC市场分析统计数据:2026年第二季度 |
|||||
厂商 |
2026年
|
2026年
|
2025年
|
2025年
|
年增长率 |
苹果 |
13,459 |
37.8% |
14,548 |
36.8% |
-7.5% |
s三星 |
5,795 |
16.3% |
6,662 |
16.9% |
-13.0% |
联想 |
3,936 |
11.1% |
3,098 |
7.8% |
27.1% |
小米 |
2,843 |
8.0% |
3,051 |
7.7% |
-6.8% |
华为 |
2,728 |
7.7% |
3,231 |
8.2% |
-15.6% |
其他 |
6,804 |
19.1% |
8,891 |
22.5% |
-23.5% |
总计 |
35,566 |
100.0% |
39,481 |
100.0% |
-9.9% |
|
|
|
|
|
|
注:出货量单位为千台。因四舍五入,百分比总和可能不等于100%。 来源:Omdia PC展望服务(出货量),2026年8月 |
|
||||
2026年第二季度,尽管出货量同比下降8%,苹果仍保持领先地位,全球iPad出货量达1350万台,占据38%的市场份额。标准版iPad占据了出货量的大部分,Air和mini机型占比较小。
尽管同比下降13%,三星仍保持第二大平板电脑厂商的地位,出货量接近600万台。由于元器件供应限制持续,预计该公司将在年内动态调整产品组合,优先发展高利润机型以保护利润率和盈利能力。
在头部厂商中,联想是唯一实现出货量增长的厂商,出货量同比增长27%。虽然部分增长源于真实的终端用户需求,但也受到了预期价格上涨和大型零售促销活动前渠道备货的支撑。
小米排名第四,平板电脑出货量为280万台,同比仅小幅下滑7%。其表现继续受到强劲的国内需求以及亚太其他地区稳定势头的支撑。
华为位列前五,出货量为270万台,本季度同比下降16%。
由于教育需求疲软,Chromebook出货量持续下滑
全球Chromebook出货量(市场份额及年度增长率) OmdiaPC市场分析统计数据:2026年第二季度 |
|||||
厂商 |
2026年第二季度
|
2026年第二季度
|
2025年第二季度
|
2025年第二季度
|
年度
|
联想 |
1,758 |
32.5% |
1,809 |
30.5% |
-2.8% |
h宏碁 |
1,183 |
21.8% |
1,230 |
20.8% |
-3.9% |
惠普 |
1,155 |
21.3% |
1,328 |
22.4% |
-13.0% |
华硕 |
749 |
13.8% |
450 |
7.6% |
66.2% |
戴尔 |
465 |
8.6% |
879 |
14.8% |
-47.1% |
其他 |
105 |
1.9% |
230 |
3.9% |
-54.5% |
总计 |
5,415 |
100.0% |
5,926 |
100.0% |
-8.6% |
|
|
|
|
|
|
注:出货量单位为千台。因四舍五入,百分比总和可能不等于100%。 来源:Omdia PC Horizon服务(出货量),2026年8月 |
|||||
2026年第二季度,Chromebook市场再次出现下滑。由于内存目前在入门级和教育级设备的物料清单中占据了不成比例的巨大份额,Chromebook已成为当前供应受限环境下受冲击最严重的设备品类之一。联想保持了领先地位,出货量同比仅小幅下滑3%至176万台。这一下滑主要是由于日本GIGA 2.0学校计划第一阶段的完成,而Lenovo曾是该计划的主要供应商。
尽管同比下滑4%,宏碁仍凭借118万台的出货量跃升至第二位。其在北美地区的稳定需求以及在该地区从HP手中获得的增量份额,支撑了其相对稳健的表现。
惠普出货量为115万台,同比下滑13%,排名第三。教育领域需求相对疲软,继续影响其出货量。
华硕表现突出,出货量同比增长66%至74.9万台,2026年第二季度市场份额从8%翻倍至16%。这一增长得益于其作为GIGA 2.0关键供应商的角色、美国K-12教育设备的更新周期以及返校季库存备货。
戴尔的降幅位居第二,出货量同比暴跌47%至46.5万台。
更广泛地看,这一下滑可归因于厂商因Chromebook利润率相对较低而降低该品类的优先级,以及2025年第二季度教育部署处于高峰期时的高出货量基数。即使是预先商定的Chromebook部署在今年也经历了延迟,进一步拖累了出货量。
关于OMDIA
Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget(纳斯达克代码:TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。
免责声明:本公告之原文版本乃官方授权版本。译文仅供方便了解之用,烦请参照原文,原文版本乃唯一具法律效力之版本。
Contacts
Fasiha Khan: Fasiha.khan@omdia.com
Eric Thoo: eric.thoo@omdia.com