Omdia:2026年第二季度全球智能手机出货量同比下降6%,供应端压力正在重塑市场格局
Omdia:2026年第二季度全球智能手机出货量同比下降6%,供应端压力正在重塑市场格局

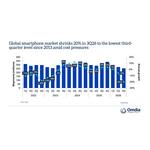
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- 根据 Omdia 最新发布的数据,2026年第二季度全球智能手机出货量同比下降6%,降至2.72亿部。 此前,2026年第一季度受提前备货需求带动,市场表现较强,而第二季度则进入存储器成本周期的调整阶段。持续高企的存储价格扰乱了供应,推高了元器件成本,迫使厂商重新思考定价策略、产品组合和渠道战略。
市场呈现出明显的两极分化态势,厂商的表现越来越取决于其规模、供应链韧性、定价能力以及在入门级智能手机市场的布局。
各大厂商表现
三星保持全球份额第一地位,出货量达6050万部(同比增长5%),市场份额为22%。三星垂直整合的存储业务帮助其比竞争对手更有效地应对元器件短缺。Galaxy S26系列的延迟发布也将高端需求转移到第二季度,同时三星在入门级市场获得了额外份额,因为中国竞争对手缩减了产品线并提高了价格。
苹果实现了有史以来最强劲的第二季度表现,出货量达5510万部(同比增长23%),在传统淡季创下20%的市场份额纪录。渠道合作伙伴在预期价格上涨和iPhone 18系列将以更高价位发布的背景下,大幅增加了基础款iPhone 17的库存,支撑了当前一代产品更强劲的销售。尽管苹果在行业普遍涨价的情况下基本保持了iPhone价格稳定,但第二季度末其他产品类别的价格调整提高了今年晚些时候iPhone涨价的可能性。
小米以3120万部出货量保持第三位,同比下降26%,这是连续第二个季度下滑。由于超过一半的出货量价格低于200美元,小米是前五大厂商中受存储成本上涨影响最大的,特别是在亚太和拉丁美洲新兴市场,入门级产品涨价严重影响了需求。
OPPO(包括realme和OnePlus)排名第四,出货量为2840万部,同比下降17%,OPPO精简了旗下三个子品牌的市场组合并减少了入门级SKU以提高盈利能力。vivo以2150万部出货量位列第五,同比下降18%。
市场动态:多重压力重塑行业竞争格局,并催生新的结构性机会
2026年上半年标志着智能手机行业再度回到供应驱动的状态。内存、闪存和处理器成本的持续上涨从根本上重塑了厂商优先事项,将行业焦点从最大化出货量转向保护利润率和平均售价(ASP)。
厂商迅速调整策略,有选择地将更高的元器件成本转嫁给消费者,对入门级产品的态度更加审慎,并加速向中高端智能手机转型,帮助行业收入保持相对韧性。
区域性干扰也导致市场表现疲软。在中东地区,智能手机出货量同比下降18%,因为地缘政治紧张局势加剧扰乱了供应链、零售活动和消费者需求。然而,与持续的成本压力不同,Omdia预计这些区域性干扰是暂时的,市场状况将在2026年下半年逐步稳定。
重要的是,更高的价格不仅抑制了近期需求,还重置了消费者的价格预期。随着消费者逐渐适应更高的智能手机价格,厂商有更大机会建立结构性更高的定价体系,支持超越当前存储成本周期的长期均价扩张。这标志着智能手机市场的结构性重新定价,盈利能力日益优先于销量扩张。
Omdia研究经理周乐轩(Le Xuan Chiew)表示: “价格正再次成为厂商竞争的重要差异化因素。本轮存储成本周期正在推动行业进入结构性重新定价阶段,并将长期改变厂商在定价策略、盈利能力以及产品定位方面的竞争方式。”
市场展望:涨价与精细化运营将成为2026年下半年行业主旋律
尽管渠道库存已基本正常化,但预计元器件成本高企将持续限制供应并推高终端价格,使智能手机市场在2026年下半年内继续承压。虽然在经历第二季度急剧调整后出货量下降速度应会放缓,但在元器件成本开始缓解之前,不太可能出现全面的市场复苏。
这一不断演变的市场环境也在创造新的商业机会。随着消费者适应更高的设备价格,预计厂商将加速设备融资,扩大以旧换新和捆绑销售,并增加服务收入,以提高可负担性,同时增加客户生命周期价值并加强长期盈利能力。
在此背景下,预计厂商将保持严格的销售纪律,进一步合理化产品组合,并优先考虑盈利能力而非市场份额。随着更高的均价和改善的产品组合抵消疲软的出货量,行业收入应保持相对韧性。然而,如果存储成本维持高位的时间超过预期,或宏观经济状况在销售旺季进一步恶化, 行业仍面临一定下行风险。
Omdia业务负责人刘艺璇(Amber Liu)表示: “尽管旗舰新品发布、假日促销及大型购物节将带来一定季节性需求,但受持续成本压力影响,未来两个季度全球智能手机出货量预计仍将继续下滑。未来的赢家,将是那些兼具定价能力、供应链韧性以及商业模式创新能力的厂商,它们将能够提升盈利能力、深化客户关系,并在市场重构过程中占据更有利的竞争地位。”
全球智能手机出货量及年度增长率 |
|||||
厂商 |
2026年第二季度 |
2025年第二季度 |
年增长率 |
||
出货量(百万) |
市场份额 |
出货量(百万) |
市场份额 |
||
三星 |
60.5 |
22% |
57.5 |
20% |
+5% |
苹果 |
55.1 |
20% |
44.8 |
16% |
+23% |
小米 |
31.2 |
11% |
42.4 |
15% |
-26% |
OPPO |
28.4 |
10% |
34.4 |
12% |
-17% |
vivo |
21.5 |
8% |
26.4 |
9% |
-18% |
其他 |
75.2 |
28% |
83.5 |
29% |
-10% |
合计 |
272.0 |
100% |
288.9 |
100% |
-6% |
注:OPPO 包括一加和 realme。小米包括子品牌红米和 POCO。由于四舍五入,各百分比之和可能不为 100% |
|||||
来源: Omdia |
© 2026 Omdia |
||||
关于OMDIA
Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget (纳斯达克代码:TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。
免责声明:本公告之原文版本乃官方授权版本。译文仅供方便了解之用,烦请参照原文,原文版本乃唯一具法律效力之版本。
Contacts
Fasiha Khan: fasiha.khan@omdia.com
Eric Thoo: eric.thoo@omdia.com