Omdia:2026年第一季度全球平板电脑市场微增0.1% ,需求前景走弱,华为和联想增速最强
Omdia:2026年第一季度全球平板电脑市场微增0.1% ,需求前景走弱,华为和联想增速最强
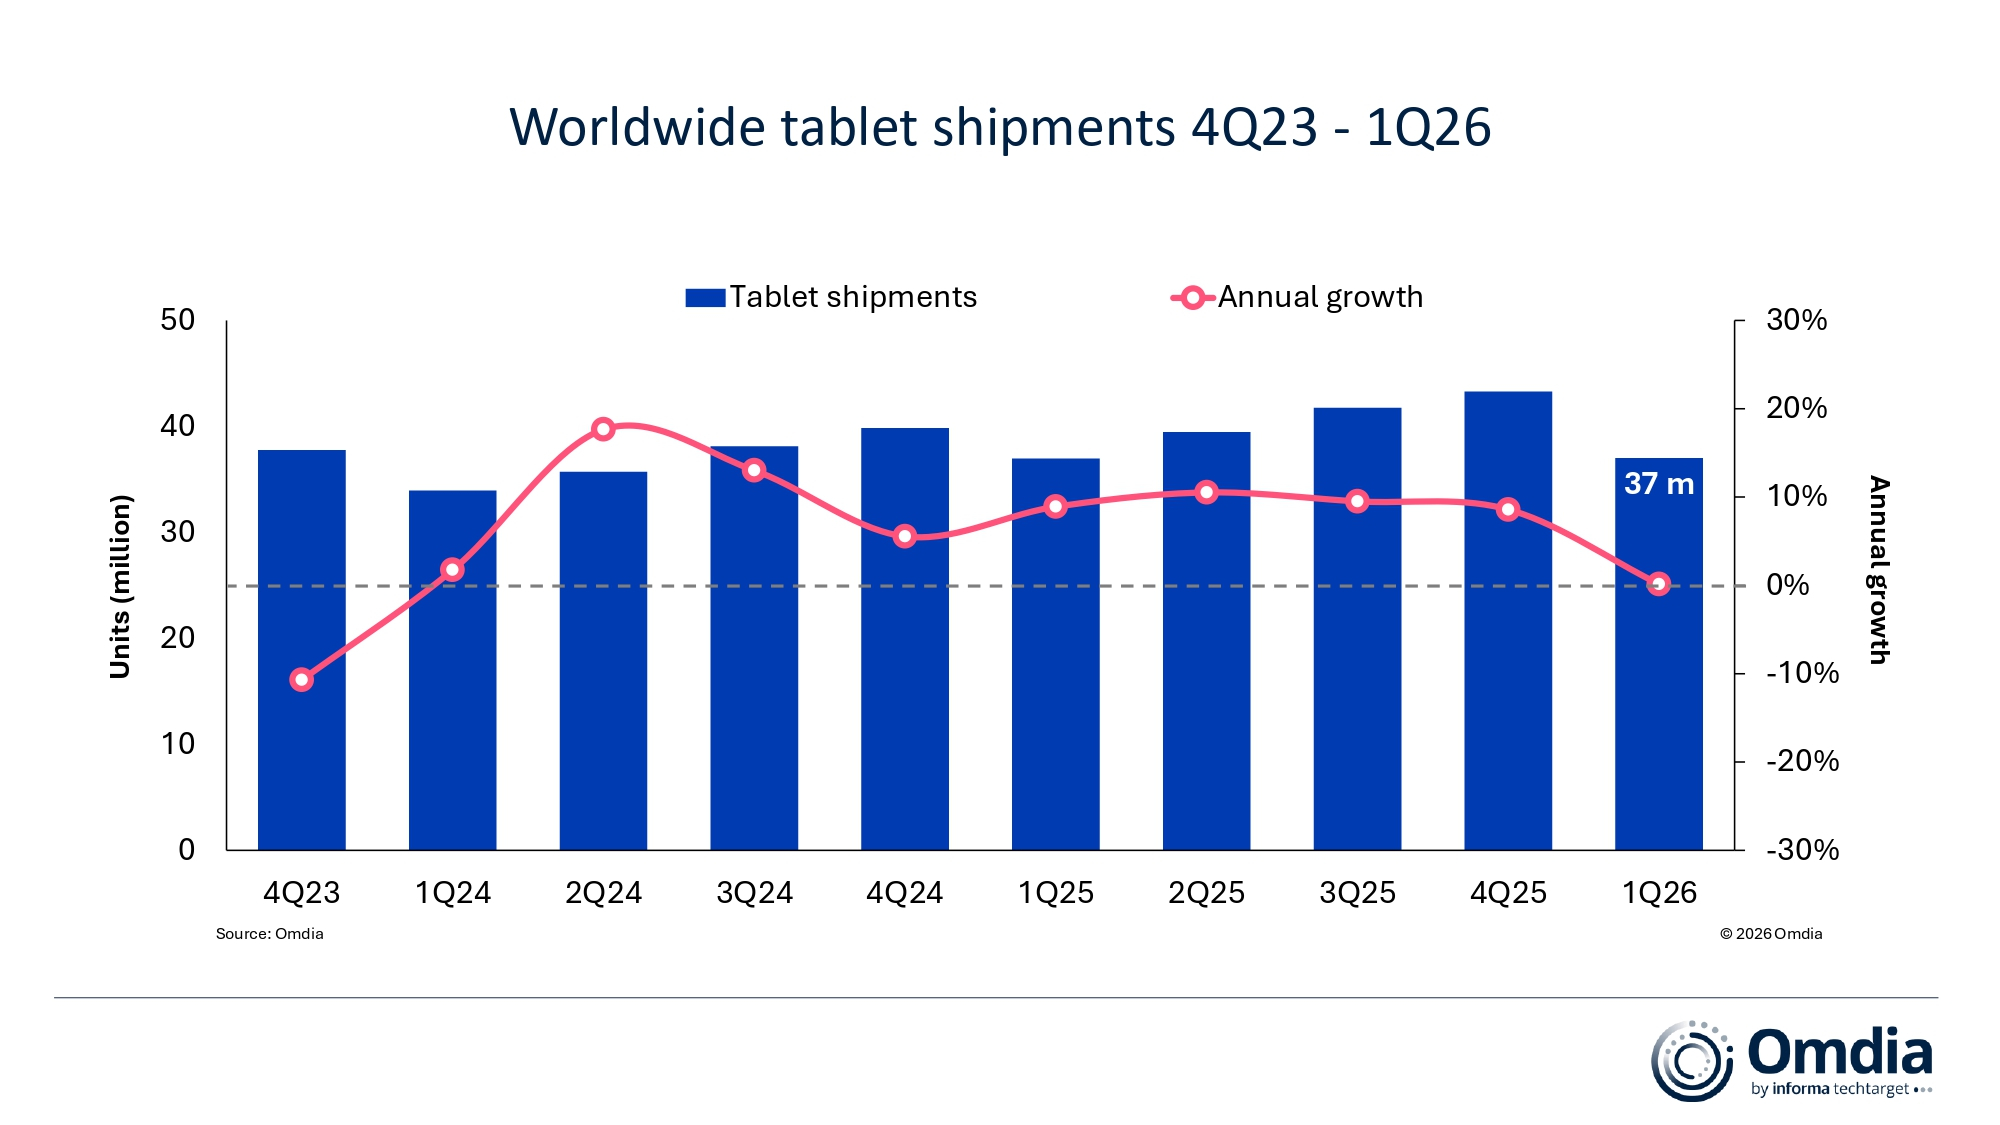
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- Omdia的最新研究显示,2026年第一季度,全球平板电脑市场维持平稳,出货量同比微增0.1%至3700万台。平板电脑出货量连续下降,符合典型的季节规律。区域方面,拉美表现最佳,其次为中东和非洲。不过这一增长主要源于库存积累,而非基础的终端用户需求,说明需求前景进一步走弱。
Omdia研究经理Himani Mukka指出:“迈入2026年,平板电脑在利润率、出货量和整体价值等方面的重要性均已下降。 面对当前供给紧张的环境,无论消费者和厂商,都在更加谨慎地决定优先购买和投入的设备。PC厂商正将重点关注笔记本电脑和台式电脑,而同时布局智能手机与平板业务的厂商,则更倾向于优先发展智能手机,因为其对整体业务贡献更高。”
Mukka补充说:“在平板电脑领域,2026年各大厂商的关注重点将偏向于高端市场,因为相较大众市场,高端需求表现更具韧性。相比之下,主打销量的市场层级面临更大挑战:由于厂商消化进一步涨价的空间已基本没有,促销空间十分有限。此外平板电脑缺乏与PC市场Windows 10终止支持周期类似的结构性换机推动因素。2026下半年的前景预计依然谨慎,批量业务市场在出货量和市场价值方面面临较大的压力。”
Omdia首席分析师Kieren Jessop指出“在PC领域,Chromebook目前是受影响最严重的品类,出货量正在明显下滑。生产指标显示近期前景疲软,教育相关部署也在不断延后,除非市场环境企稳。持续的供给紧张也预计会延迟日本GIGA学校构想2.0第二阶段的实施。该计划的第一阶段(从2024年底至2025年底)已经完成,没有发生重大中断,当前供给环境可能会导致下一阶段出现延误。”
全球平板电脑出货量(市场份额及年增长率) Omdia PC市场调查:2026年第一季度 |
|||||
厂商 |
2026年
|
2026年
|
2025年
|
2025年
|
年增
|
苹果 |
14,837 |
40.1% |
13,746 |
37.2% |
7.9% |
三星 |
5,796 |
15.7% |
6,633 |
17.9% |
-12.6% |
华为 |
3,242 |
8.8% |
2,530 |
6.8% |
28.1% |
联想 |
3,045 |
8.2% |
2,537 |
6.9% |
20.0% |
小米 |
2,653 |
7.2% |
3,072 |
8.3% |
-13.6% |
其他 |
7,447 |
20.1% |
8,453 |
22.9% |
-11.9% |
总计 |
37,020 |
100.0% |
36,971 |
100.0% |
0.1% |
注:出货量单位为千台。由于四舍五入,百分比相加可能不等于100%。来源:Omdia PC Horizon服务(出货量),2026年4月 |
|
||||
2026年第一季度,全球平板电脑市场同比增速接近于零。头部厂商中,华为和联想增速最强,出货量分别同比增长28%和20%。在iPad Air的强劲表现支撑下,苹果稳居第一,出货1480万台,同比增长7.9%。三星排名第二,但由于价格压力,出货量同比下降12.6%至580万台。华为位列第三,随着该公司在亚太地区的影响力稳步提升,出货量同比增长28%达到320万台。在提前出货和教育行业部署支撑下,联想以300万台出货量位居第四,同比增长20%。小米以260万台位居第五,当季同比下降13.6%。
全球chromebook出货量(市场份额及年增长率) |
|||||
Omdia PC市场调查:2026第一季度 |
|||||
厂商 |
2026第一季度
|
2026第一季度
|
2025第一季度
|
2025第一季度
|
年
|
联想 |
1,465 |
32.5% |
1,650 |
32.4% |
-11.2% |
惠普 |
1,066 |
23.7% |
1,258 |
24.7% |
-15.3% |
宏碁 |
937 |
20.8% |
984 |
19.3% |
-4.9% |
戴尔 |
413 |
9.2% |
575 |
11.3% |
-28.3% |
华硕 |
406 |
9.0% |
393 |
7.7% |
3.5% |
其他 |
216 |
4.8% |
230 |
4.5% |
-5.9% |
总计 |
4,503 |
100.0% |
5,090 |
100.0% |
-11.5% |
|
|
|
|
|
|
注:出货量单位为千台。由于四舍五入,百分比相加可能不等于100%。 来源:Omdia PC Horizon服务(出货量),2026年4月 |
|
||||
所有主要Chromebook厂商在第一季度均面临挑战。联想位居首位,并与其子公司NEC共同参与了日本GIGA学校计划,由于该计划第一阶段已经完成,出货量同比下降11.2%至150万台。惠普排名第二,同比下降15.3%至100万台。宏基以93.7万台位列第三,凭借在北美市场的稳定出货以及亚太地区出货量增加,整体降幅较小。戴尔在前五大厂商中降幅最大,出货量同比下降28.3%至41.3万台。作为日本GIGA学校构想2.0的另一家主要参与者,华硕是唯一在第一季度实现增长的厂商,出货量同比增长3.5%至40.6万台,取得9%的市场份额。
关于OMDIA
Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget (纳斯达克代码:TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。
免责声明:本公告之原文版本乃官方授权版本。译文仅供方便了解之用,烦请参照原文,原文版本乃唯一具法律效力之版本。
Contacts
Fasiha Khan:Fasiha.khan@omdia.com
Eric Thoo:eric.thoo@omdia.com