Omdia:2026年第一季度,印度智能手机市场下滑5%,vivo继续领跑,OPPO增长率最高,苹果首次在第一季度跃进前五
Omdia:2026年第一季度,印度智能手机市场下滑5%,vivo继续领跑,OPPO增长率最高,苹果首次在第一季度跃进前五
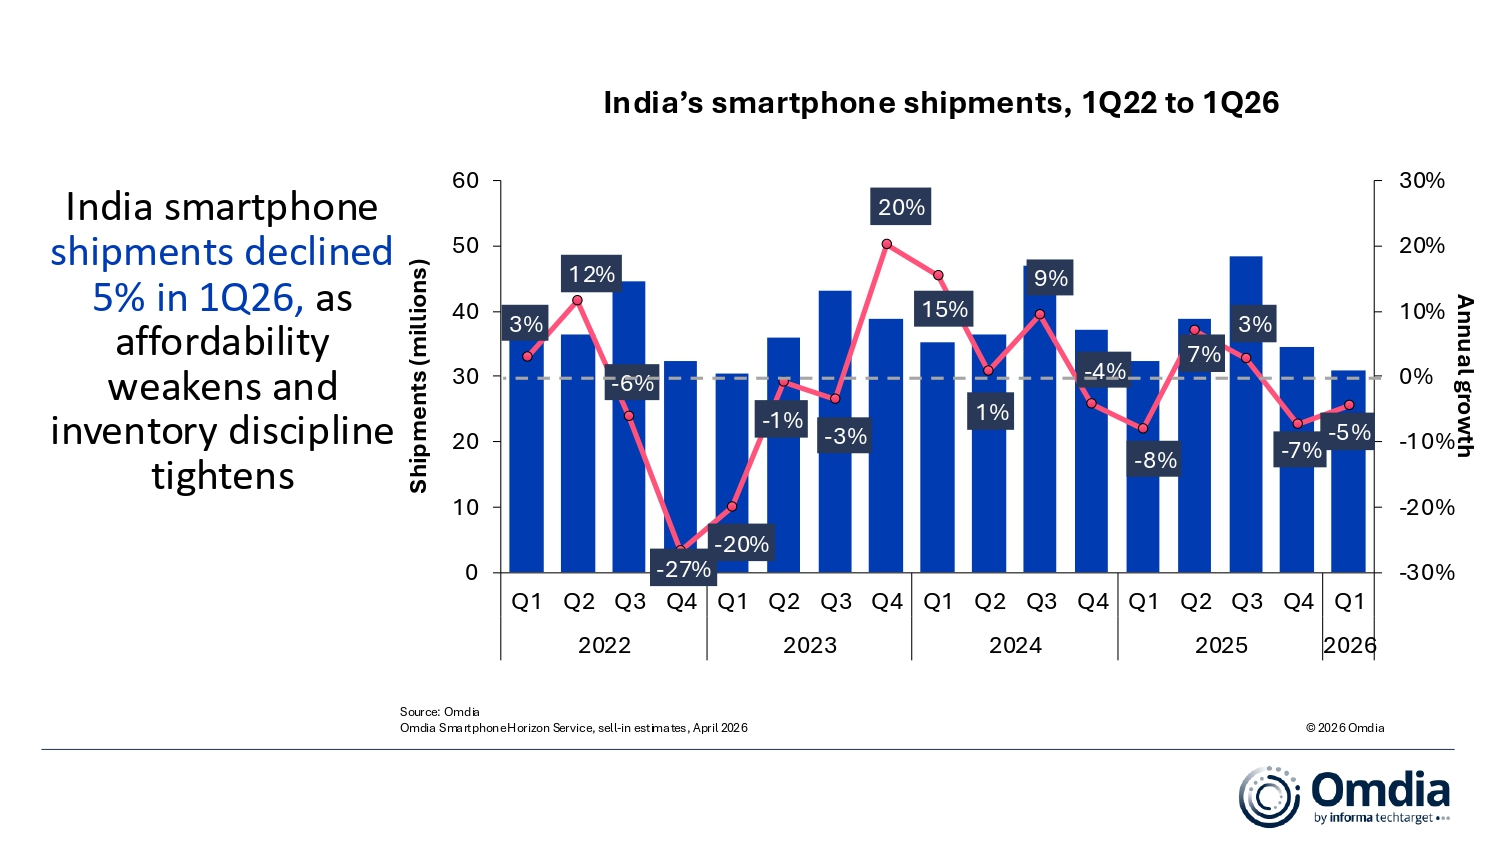
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- Omdia 最新研究显示,2026年第一季度印度智能手机出货量同比下降5%至3090万部,反映出季节性需求疲软叠加渠道库存策略趋于谨慎的影响。受宏观经济因素拖累,包括卢比贬值和通胀上升对消费者购买力造成压力,导致换机需求延后。此外,去年在预期价格上涨前的提前备货,也限制了渠道的新增进货。
vivo (不含 iQOO)在2026年第一季度继续保持领先地位,出货量630万部,市场份额达20%。三星以510万部和16%的份额位居第二,主要受益于季度末的新机发布。OPPO(不含 realme 和一加)表现稳健,以470万部、15%的份额位列第三,并成为前五厂商中增长最强劲的品牌。小米和苹果分别以380万部和290万部的出货量跻身前五。对苹果而言,2026年第一季度是其首次在印度市场第一季度进入前五。
Omdia首席分析师Sanyam Chaurasia 表示:“在供应端压力不断加大的背景下,头部厂商展现出较强韧性,而长尾厂商则开始面临明显挑战。vivo连续第七个季度保持市场领先地位,主要受益于V70系列带来的可见性稳定销量与渠道动能。三星在季度末迎来拉动增长,增长动力来自旗舰Galaxy S26及升级后的中端A系列,同时入门级A07和A17也贡献了可观出货量。
OPPO成为前十厂商中增长最快的品牌,增长主要来自A6x、K14以及Reno 15系列的强劲表现。其中Reno 15通过更广泛的SKU组合覆盖中高端细分市场,进一步强化了产品矩阵竞争力。相比之下,中小厂商则因成本上升及渠道信心承压,难以维持增长动能,在此前扩张后出现更明显下滑,仅有少数厂商如Motorola、iQOO和Google表现出相对韧性。”
Chaurasia补充道:“2026年第一季度,各厂商在定价策略上呈现明显分化。这种差异反映出在价格、利润率、发布节奏及渠道库存管理上的不同优先级,也凸显出各厂商战略路径的分化。
OPPO采取全产品线统一上调价格的策略,快速完成利润重估并重建价格体系;小米则采取分层涨价策略,通过差异化调整优化高价值SKU销售结构;而Samsung与vivo则采用分阶段调价方式,以保护需求并确保渠道顺畅消化库存。这种分化在10,000卢比–20,000卢比(约合1,000–2,000元)价位段尤为明显,统一涨价导致可负担性下降。同时,新旧产品库存交叠,使渠道执行能力成为关键竞争变量。在2026年第二季度可能进一步涨价之前,市场正在从短期战术性调整,转向更深层的结构性重塑,未来厂商能否在利润与需求之间取得平衡,将决定最终表现。”
展望未来,印度智能手机市场在2026年面临明显的下行风险,出货量预计将出现两位数下滑。进入2026年第二季度后,价格上涨进一步加速,入门级设备价格已出现18%–20%的大幅上调,持续的内存通胀正在推动价格体系全面重置。同时,宏观经济压力也将抑制消费者的可支配支出。在这一环境下,厂商需要在利润与需求之间取得平衡,而渠道也将进一步收紧库存管理,以避免市场波动带来的冲击。消费者换机周期预计将延长,用户推迟购买行为增加,而入门级需求则逐渐向维修、二手设备以及分期付款等模式转移。
Chaurasia总结道:“尽管2026年将考验厂商的执行能力与策略应变,但厂商不能假设供应端压力只是短期因素而等待市场自然恢复。长期来看,能够胜出的厂商将是那些能够调整商业模式与收入结构、进行长期匹配,而不仅仅依赖短期应对策略的企业。”
印度智能手机出货量及年增长率
|
|||||
厂商 |
2026年
|
2026年
|
2025年
|
2025年
|
年增
|
vivo |
6.3 |
20% |
6.3 |
20% |
0% |
三星 |
5.1 |
16% |
5.1 |
16% |
0% |
OPPO |
4.7 |
15% |
3.9 |
12% |
21% |
小米 |
3.8 |
12% |
4.0 |
12% |
-6% |
苹果 |
2.9 |
9% |
3.2 |
10% |
-11% |
其他 |
8.2 |
27% |
9.9 |
30% |
-16% |
合计 |
30.9 |
100% |
32.4 |
100% |
-5% |
注: vivo不含iQOO;OPPO不含realme和一加;小米包含POCO. 由于四舍五入,百分比可能无法达到100%
|
|
||||
关于OMDIA
Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget (纳斯达克代码:TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。
免责声明:本公告之原文版本乃官方授权版本。译文仅供方便了解之用,烦请参照原文,原文版本乃唯一具法律效力之版本。
Contacts
Fasiha Khan: fasiha.khan@omdia.com
Eric Thoo: eric.thoo@omdia.com