Omdia:受通路謹慎心態和定價壓力影響,2026年第一季印度智慧型手機出貨量下降5%
Omdia:受通路謹慎心態和定價壓力影響,2026年第一季印度智慧型手機出貨量下降5%
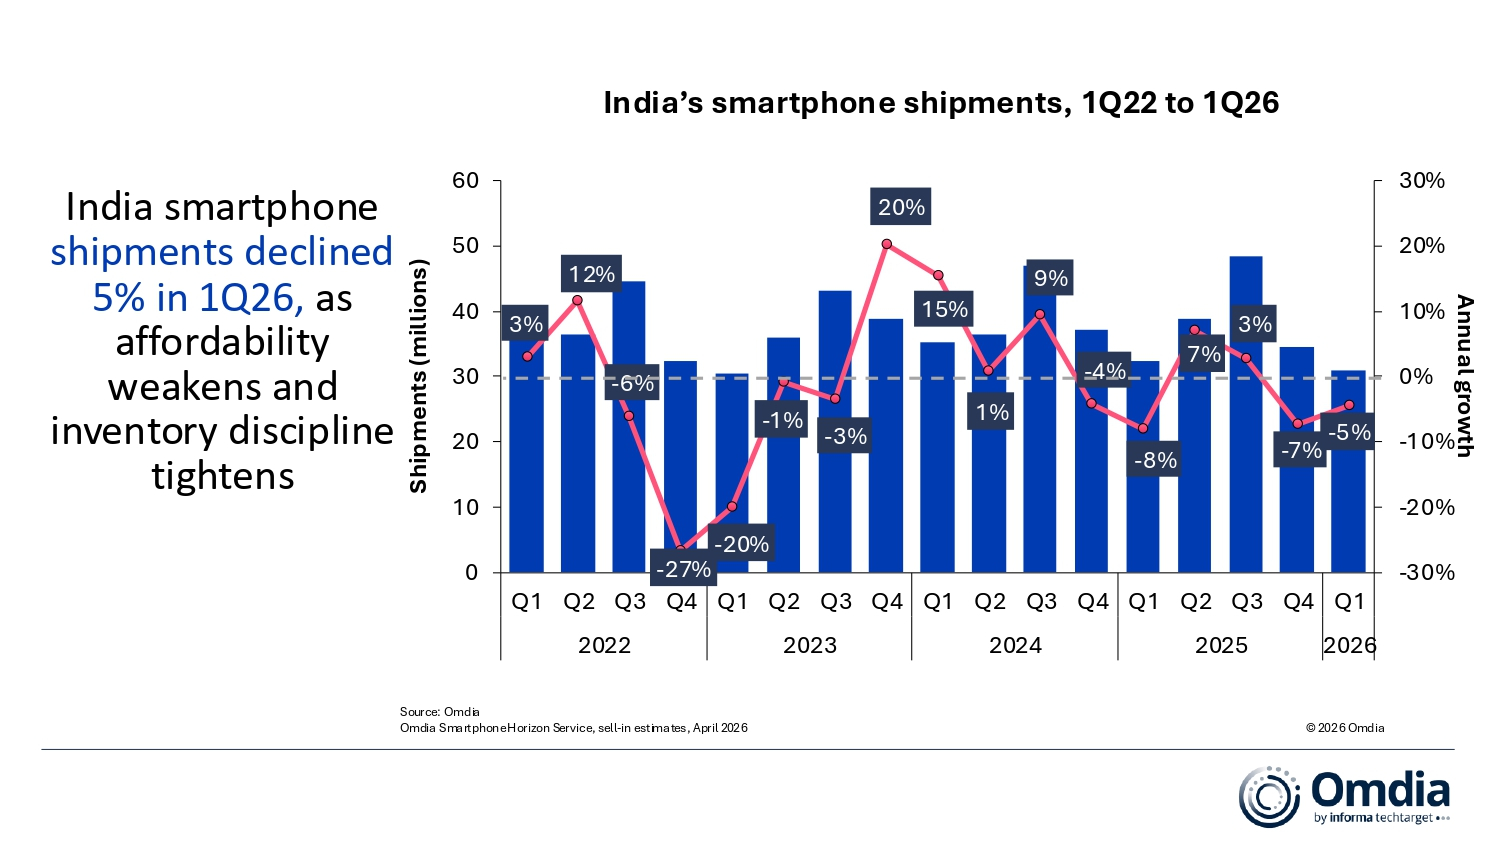
倫敦--(BUSINESS WIRE)--(美國商業資訊)-- Omdia最新研究顯示,2026年第一季印度智慧型手機出貨量較去年同期下降5%,至3090萬台,反映出季節性需求疲軟以及通路謹慎的庫存策略。總體經濟逆風加劇了需求壓力,包括盧比貶值和通脹上升削弱了消費者購買力,並推遲了使用者的換機週期。此外,此前廠商在預期漲價前提前鋪貨,也限制了通路後續的進貨量。
vivo在2026年第一季繼續領跑市場,出貨量達630萬台,市場佔有率達20%。Samsung以510萬台的出貨量和16%的佔有率位居第二,這歸功於季度末的新品發表。OPPO(不含realme和OnePlus)地位進一步鞏固,以470萬台的出貨量和15%的佔有率名列第三,成為前五大廠商中增速最快的品牌。Xiaomi和Apple分別以380萬台和290萬台的出貨量躋身前五。對Apple而言,2026年第一季是其首次在印度第一季進入前五名。
Omdia首席分析師Sanyam Chaurasia表示:「在供應端壓力不斷加大的背景下,龍頭廠商展現出韌性,而眾多中小廠商開始陷入困境。vivo憑藉V70系列的強勁銷售量和市場熱度,連續第七個季度保持領先。Samsung在季度末迎來成長,這主要歸功於旗艦機型Galaxy S26和更新款中端A系列,以及入門級A07和A17機型的強勁銷售量。OPPO憑藉A6x、K14和Reno 15系列的強勁動力,成為前十大廠商中增速最快的品牌。Reno 15系列的表現歸功於更廣泛的產品線佈局,以及在中高階市場更豐富的SKU組合。相較之下,中小廠商難以消化成本上漲,也難以維持通路信心,在經歷一段擴張期後出現更明顯的下滑,只有Motorola、iQOO和Google等少數品牌表現相對穩健。」
Chaurasia補充說道:「2026年第一季,隨著成本壓力加劇,各廠商採取了不同的定價策略。這些調整反映出廠商在定價、利潤、發表週期和通路庫存方面的不同優先順序,策略差異十分明顯。OPPO全線產品統一漲價,體現出利潤率的快速調整,有效地重新錨定了價格階梯。Xiaomi的階梯式漲價則體現了利潤最佳化的策略,有選擇地刺激了高價值SKU的銷售。相較之下,Samsung和vivo採取分步調價,旨在保護需求並確保讓通路更平穩地消化。這種差異在1萬至2萬盧比價位段最為明顯,統一漲價削弱了消費者的購買力。與此同時,新舊庫存的重疊使得通路執行成為關鍵的差異化因素。隨著2026年第二季開始進一步漲價,市場正從戰術性調整轉向結構性重塑,平衡利潤和需求將決定廠商的市場表現。」
「展望未來,2026年印度智慧型手機市場面臨顯著下行風險,出貨量預計將出現兩位數下滑。漲價趨勢在2026年第二季進一步加快,入門級裝置漲幅已高達18%至20%,原因是記憶體價格持續上漲迫使廠商重新調整價格定位。與此同時,總體經濟壓力將抑制非必要消費。在這種環境下,廠商必須在利潤修復和需求敏感度之間取得平衡,而通路則需強化庫存管理以避免市場動盪。由於消費者推遲購機,換機週期將進一步拉長,而入門級需求也越來越多地轉向維修、二手機和分期付款方案。」
Chaurasia總結道:「儘管2026年將考驗廠商的經營自律度和策略,但廠商不能假設供應端壓力是短期現象而坐等環境好轉。長期來看,最具優勢的是那些對業務和收入模式進行長期調整的廠商,而非只關注短期生存的企業。」
印度智慧型手機出貨量及年度成長率 |
|||||
Omdia智慧型手機市場脈動:2026年第一季 |
|||||
廠商 |
2026年第一季出貨量(百萬台) |
2026年第一季
|
2025年第一季
|
2025年第一季
|
年度
|
vivo |
6.3 |
20% |
6.3 |
20% |
0% |
Samsung |
5.1 |
16% |
5.1 |
16% |
0% |
OPPO |
4.7 |
15% |
3.9 |
12% |
21% |
Xiaomi |
3.8 |
12% |
4.0 |
12% |
-6% |
Apple |
2.9 |
9% |
3.2 |
10% |
-11% |
其他 |
8.2 |
27% |
9.9 |
30% |
-16% |
總計 |
30.9 |
100% |
32.4 |
100% |
-5% |
|
|
|
|||
備註:vivo不含iQOO。OPPO不含realme和OnePlus。Xiaomi包含副品牌POCO。因四捨五入,百分比總和可能不等於100%。 |
|||||
來源:Omdia智慧型手機Horizon服務(出貨量),2026年4月 |
|||||
關於OMDIA
Omdia隸屬於 TechTarget, Inc.,d/b/a Informa TechTarget(納斯達克代碼:TTGT),為科技研究與顧問機構。我們對科技市場的深入瞭解,建立在與產業領袖的實質訪談及數十萬個數據點之上,讓我們的市場情報成為客戶的策略優勢。從研發到投資報酬率,我們發掘最龐大的商機,並推動產業向前發展。
免責聲明:本公告之原文版本乃官方授權版本。譯文僅供方便瞭解之用,煩請參照原文,原文版本乃唯一具法律效力之版本。
Contacts
Fasiha Khan: fasiha.khan@omdia.com
Eric Thoo: eric.thoo@omdia.com