-

Omdia:近眼智能手表和公共显示屏应用推动Micro LED显示器收入在2026年翻番至1.05亿美元

伦敦--(BUSINESS WIRE)--(美国商业资讯)-- 据Omdia的《Micro LED显示器市场追踪报告》显示,Micro LED(微发光二极管)显示器收入预计将同比增长100%,从2025年的5,240万美元增至2026年的1.054亿美元。尽管Micro LED显示器在公共显示屏、超大尺寸电视、智能手表和智能眼镜上的应用仍然有限,但快速成熟的制造能力和新产品的普及预计将在短期内显著推动出货量和收入的增长。

此前,大规模商业化面临诸多挑战,包括光电特性不稳定、巨量转移技术受限、背板良率低以及最为关键的制造成本高昂。如今,通过应对这些挑战,显示器制造商已开始大规模生产用于Micro LED电视、公共显示屏和智能手表的产品。

此前传统显示器制造商很难涉足的LEDoS(硅基Micro LED)快速增长,尤为引人注目。LEDoS通过将宽度仅为几纳米的Micro LED芯片电集成到半导体基板上,实现了超小型显示器。因此,LEDoS的生产制造往往比传统面板厂商更紧密地遵循半导体工艺流程。

典型的LEDoS显示器对角线尺寸为0.1至0.2英寸,分辨率在4,000至6,000像素/英寸(PPI)范围内,非常适合AR、VR、MR和近眼显示应用。越来越多的全球品牌正在通过智能眼镜扩展AI服务,并计划将LEDoS应用于其可穿戴显示解决方案,这是因为与LCoS或OLEDoS相比,LEDoS具有更高的亮度和分辨率。

Omdia的OLED、柔性显示器、Micro LED及新兴技术研究负责人Jerry Kang表示:“根据尺寸和分辨率的不同,大规模转移数十甚至数百万个Micro LED芯片的方法与现有面板制造商用于注入液晶或图案化OLED的方法截然不同。此外,根据最终产品规格设计、采购、转移和模块化不同规格的Micro LED芯片需要大量资源。

Omdia认为,Micro LED显示器最有可能率先在竞争技术无法满足性能要求的特定应用市场中实现增长。这些市场包括:低PPI(传输频率高但精度相对较低)的超大尺寸显示器、高PPI(精度高但传输频率相对较低)的超小尺寸显示器、需要极高亮度(以提高户外可视性,优于LCD/OLED)的汽车显示器、需要高亮度和高开口率的透明显示器,以及可贴合不平整表面的可拉伸显示器。我们预计,这些创新应用将成为未来推动Micro LED显示器普及的关键因素。”

展望未来,Omdia预测,Micro LED显示器的收入将从2025年的5,240万美元增长近一倍至2026年的1.054亿美元,到2032年将达到约68亿美元,约占平板显示器市场总额的4.4%。

关于OMDIA

Omdia隶属于Informa TechTarget, Inc. d/b/a Informa TechTarget (纳斯达克代码:TTGT),是一家全球领先的技术研究与咨询机构。依托对科技市场的深刻洞察、与行业领导者的深入对话以及庞大数据资源,Omdia帮助客户洞察趋势、把握机遇,抢占市场先机。从研发到投资回报,我们识别最具潜力的机遇,推动科技产业持续发展。

免责声明:本公告之原文版本乃官方授权版本。译文仅供方便了解之用,烦请参照原文,原文版本乃唯一具法律效力之版本。

Contacts

Omdia

NASDAQ:TTGT


Contacts

More News From Omdia

 Omdia:随着生成式AIAI的迅猛发展,2026年AI软件收入将突破2000亿美元

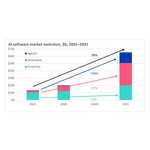
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- 根据Omdia最新的 《AI软件市场预测》报告,2026年全球AI软件收入将超过2000亿美元,是2024年水平的两倍。 Omdia的最新预测显示,生成式AI(Generative AI)和代理式AI(Agentic AI)的需求均呈加速增长态势,推动Omdia对其半年度市场展望进行了自新冠疫情以来最大幅度的上调。 随着企业不断扩大在各类业务应用中部署AI助手、编码工具和嵌入式AI功能,生成式AI的收入预计将在2026年增长139%,远超此前的预测。尽管代理式AI仍处于早期应用阶段,但其收入基数较小,增长速度却更快。 随着技术应用日趋成熟,科技市场的年增长率通常会放缓。然而,在2026年,生成式AI和代理式AI正推动着增长出现异常加速。这一上调反映了AI价值链各环节的快速增长,包括领先的基础模型提供商收入同比增长3倍至10倍,顶级云服务商(Hyperscalers)在AI云业务领域的三位数增长,以及企业软件厂商在推出AI增强型和原生AI产品方面的竞争。 Omdia预测,随着市场日趋成熟并回归更典型的应用轨迹,且收入基数大幅...

Omdia:2026年Q3东南亚智能手机出货量同比下降36%,苹果逆势增长

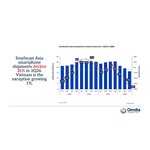
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- 根据Omdia最新研究,2026年第三季度,东南亚智能手机市场同比下降36%,出货量降至1,650万部。这一市场收缩延续了2026年上半年以来的下行趋势,存储芯片供应短缺及零部件成本上涨持续制约智能手机厂商的出货表现。 尽管出货量大幅下滑,市场出货价值同比仅下降1%,而平均售价(ASP)则同比上涨53%。这一差异反映出,在供应压力持续加大的背景下,智能手机厂商正通过提高产品售价来应对成本上涨及供应限制。 2026年第三季度主要智能手机厂商表现亮点: 尽管三星出货量同比下降20%至370万部,仍保持东南亚市场领先地位。 存储芯片供应紧张,以及其第三季度一贯侧重高端Galaxy Z Fold系列产品的市场策略,对整体出货量造成压力。Galaxy Z8系列的出货量同比高于上一代产品,其中,随着采用书本式设计的Galaxy Z Fold8发布,书本式折叠屏手机出货量增长超过40%。 小米出货量同比下降24%,但零售平均售价(ASP)上涨55%,在一定程度上抵消了出货量下滑对市场销售额的影响。 此外,小米首次登顶越南智能手机市场,出...

Omdia:2026年第三季度全球智能手机出货量同比下降20%,创2013年以来第三季度新低

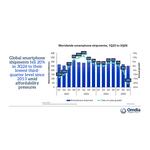
伦敦--(BUSINESS WIRE)--(美国商业资讯)-- 根据Omdia的数据,2026年第三季度全球智能手机出货量同比下降20%,降至2.547亿部,创下2013年以来第三季度出货量新低。智能手机价格持续上涨,继续抑制消费者需求,在新兴市场尤为明显。假日销售旺季到来前,分销商和零售商对补充库存也保持谨慎,因为设备成本上涨增加了营运资金需求,从而限制了备货规模。 各大厂商表现 三星保持全球市场份额第一智能手机厂商的地位,出货量为5780万部,同比下降5%。在其他安卓品牌面临存储供应受限和价格上涨的情况下,定位入门级和中端市场的Galaxy A系列帮助三星保持竞争力,支撑了其出货量和全球市场领先地位。与此同时,8月发布的Galaxy Z8系列在以旧换新和换机计划的支持下,进一步巩固了三星在高端市场的地位。 苹果在2026年第三季度的iPhone出货量为5650万部,尽管全球市场下滑,仍与去年同期持平。iPhone 17需求持续,以及渠道在预期涨价前提前备货,共同支撑了中国和北美市场的需求韧性,抵消了主要新兴市场的疲软表现。9月,苹果推出iPhone 18 Pro、iPhone 18...
Back to Newsroom