オムディア(Omdia)、スマートフォンメーカー各社が数量より価値を重視――世界のスマートフォン平均販売価格、2026年に565米ドルへ上昇見通しと発表
オムディア(Omdia)、スマートフォンメーカー各社が数量より価値を重視――世界のスマートフォン平均販売価格、2026年に565米ドルへ上昇見通しと発表

ロンドン--(BUSINESS WIRE)--(ビジネスワイヤ) -- オムディア(Omdia)の最新調査によると、世界のスマートフォン市場は構造的な転換期を迎えている。部品コストの上昇と地政学的な不確実性の高まりを受け、大手メーカー各社は低価格・大量販売戦略から脱却し、高価格帯・高付加価値製品を中心とするポートフォリオへ移行している。
市場概況:出荷台数の減少と市場価値の成長
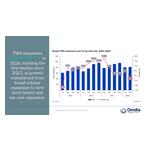
オムディア(Omdia)の世界スマートフォン市場予測によると、2026年の世界スマートフォン出荷台数は前年比(YoY)12.2%減の10億9,300万台となる見通しだ。これは2025年比で1億5,200万台の減少に相当し、一方で、市場全体の金額ベースの規模は同期間に前年比6.1%増加すると予測されている。
世界のスマートフォン出荷台数予測(台数、金額、平均販売価格)
平均販売価格の歴史的な急騰
出荷台数と市場規模の乖離は、小売価格の大幅な上昇によってもたらされており、世界のスマートフォン平均販売価格(ASP)は、2025年の467米ドルから2026年には565米ドルへ上昇すると予測。98米ドル増に相当するこの21%の上昇は、業界における上昇率および上昇額の両面で過去最高を記録する見込みだ。
この価格上昇は、サプライチェーン全体における深刻な利益率圧迫を反映したものだ。DRAMおよびNANDフラッシュメモリの平均価格は、2026年第1四半期(1Q26)に前四半期比で80%以上上昇し、第2四半期(2Q26)にもさらなる値上がりが確認されている。年後半にはメモリ価格の上昇率は一桁台へ鈍化すると見込まれるものの、部品コストは構造的に高止まりすると予想されており、メーカー各社はその一部を消費者価格へ転嫁せざるを得ない状況だ。
業界専門家の見解
オムディア(Omdia) シニアリサーチマネージャー、Jusy Hong氏のコメント:
「スマートフォン業界は現在、短期的な部品コスト圧力を可能な限り効果的に管理しようとする中で、大きな混乱期を経験しています。一部のベンダーは、将来の価格上昇の影響を最小限に抑えるために部品在庫を増やすことで、先行者利益を獲得しています。DRAMとNAND価格が新しい水準で安定化し横ばいになれば、市場は安定化フェーズに入り、他の戦略的優先事項に焦点が戻ると予想されます。この移行は2027年後半に予想されています。」
「業界関係者の多くは、部品価格が下落へ転じる再調整局面を待っています。この段階では、よりスリムな事業構造を持つメーカーほど価格下落の恩恵を受けやすくなり、過剰在庫は大きな負担となる可能性があります。供給能力の拡大を背景として、再調整局面への移行は2028年初頭に起こると予想されています。ただし、AIデータセンター需要の動向次第では、短期的な需給緩和がそれ以前に訪れる可能性もあります。」
戦略転換と地域別の影響
利益率を維持するため、世界のスマートフォンメーカー各社は低価格帯製品のラインアップを縮小し、中・高価格帯スマートフォンの生産比率を高めている。
この戦略転換は地域ごとに異なる影響をもたらすとみられている。
- 新興国市場:アフリカ、中東、中南米では需要の大幅な減少が予想されています。これらの地域は低価格帯端末への依存度が高く、価格上昇の影響を受けやすいためだ。
- 先進国市場:プレミアム製品中心の先進市場では、出荷台数の減少幅は比較的小さいと見込まれている。
- メーカーの製品戦略:Apple社を除くほぼすべての主要スマートフォンブランドが、製造コスト上昇を相殺するために新世代製品の販売価格を引き上げている。
オムディア(Omdia )スマートフォン担当プリンシパルアナリスト、Runar Bjorhovde氏のコメント:
「メーカー各社はまた、事業モデルや製品ポートフォリオの多角化を進めることで、事業運営のレジリエンス強化にも取り組んでいます。顧客との主要な接点を低価格帯スマートフォンに依存しているメーカーや地域は、特に大きな影響を受けるでしょう。最も有利な立場に立つのは、ユーザー1人当たりからより多くの高付加価値・高利益率収益を生み出せるメーカーです。具体的には、関連デバイスのクロスセル、サービスやサブスクリプションのアップセルによる顧客生涯価値の向上、さらには既存ユーザー基盤の収益化機会の拡大などが含まれます。」
長期見通しと回復時期の後ろ倒し
オムディア(Omdia)は、世界スマートフォン市場の縮小が2027年まで続くと予測している。ただし、出荷台数の減少率は前年比0.9%減まで大幅に鈍化する見込みだ。2027年にはメモリ価格の調整が始まると予想されるものの、100米ドル未満のスマートフォンを製造するための基本コストは依然として高く、消費者向け価格を大幅に引き下げることは難しいとみられている。
そのため、業界全体で本格的な出荷台数の回復が始まるのは2028年になると予測されていいる。今後も世界の主要スマートフォンメーカー各社は、エントリーレベル製品ラインアップの拡大に対して慎重な姿勢を維持するとみられる。超低価格帯スマートフォン市場は、大手グローバルブランドから、より小規模な地域メーカーやローカルメーカーへと重心が移行していく見通しだ。
オムディアについて
オムディア(Omdia)は、テックターゲット社(TechTarget, Inc.)の傘下事業部門であり、ナスダック上場企業インフォーマ・テックターゲット(Informa TechTarget、Nasdaq: TTGT)の名称で事業を展開するテクノロジー分野の調査・コンサルティンググループです。当社はテクノロジーマーケットに関する深い知見を保有しており、その基盤は各業界のリーダーとの実態に基づく意見交換と数十万件に及ぶデータポイントにあります。当社のこうしたマーケットインテリジェンスこそが、お客様の戦略的優位性に貢献いたします。研究開発から投資利益率(ROI)に至るまで最大のビジネスチャンスを抽出し、テクノロジーの進歩を促進いたします。
※本プレスリリースの公式バージョンはオリジナル言語版です。翻訳言語版は、読者の便宜を図る目的で提供されたものであり、法的効力を持ちません。翻訳言語版を資料としてご利用になる際には、法的効力を有する唯一のバージョンであるオリジナル言語版と照らし合わせて頂くようお願い致します。
Contacts
Fasiha Khan: fasiha.khan@omdia.com
Eric Thoo: eric.thoo@omdia.com