-

Omdia:中國頂級雲端服務商者在出口限制下推進AI商業化,但先進GPU仍供應有限

倫敦--(BUSINESS WIRE)--(美國商業資訊)-- 亞洲最大的幾家雲端服務商正採取哪些措施來滿足與日俱增的AI推理需求?Omdia的最新研究深入分析了AI推理營運所面臨的不斷演變的挑戰,輸送量、延遲與支援多樣化AI模型之間的關鍵權衡,以及可能的解決方案。該報告詳細涵蓋了

華為、百度、阿里巴巴、字節跳動、騰訊、NAVER和SK Telecom Enterprise等公司,考察了這些公司所提供的GPU、AI加速器和經過AI最佳化的CPU及其定價、輝達(NVIDIA) GPU的庫存、AI服務組合,以及自有AI模型和客製化晶片專案的現狀。

儘管在2024年至2025年初美國實施出口管制前,中國企業大量囤積了輝達(NVIDIA) H800和H20 GPU,但在國內雲端服務中卻難以見到這些高效能晶片的身影,這顯示它們主要被用於頂級雲端服務商者自身的模型開發專案。同樣,採用中國本土AI晶片專案的方案也相對較少,例外情況包括百度的本地雲端產品和華為雲的部分服務,但這類應用仍十分有限。中國頂級雲端服務商者在採用「預填充與生成分離」等最佳實務方面已相當成熟,且在基礎AI領域發表了具有開創性的研究成果;然而,除少數顯著案例外,這些研究論文中常提到訓練過程使用的是西方的GPU。

Omdia首席分析師、報告作者Alexander Harrowell表示:「中國半導體領域的真正成就體現在CPU而非加速器上。中國基於Arm架構的CPU顯然已實現規模化生產,且通常像亞馬遜雲端科技服務(AWS)的Graviton系列那樣針對並行工作負載進行了最佳化。例如,阿里巴巴的倚天710等產品為企業部署目前一代小型AI模型(如阿里巴巴通義千問3)提供了經濟實惠的解決方案,適用於使用者基數相對較小、工作負載多樣性較高的場景。」

若需使用現代化的GPU,Omdia發現最具競爭力的方案是SK Telecom與Lambda Labs合作打造的「GPU即服務」產品。Omdia注意到,許多中國企業熱衷於將工作負載移轉至防火牆之外,以期取得現代化GPU和潛在的額外訓練資料。其他重要發現包括:幾乎所有公司如今都提供「模型即服務」平台,支援微調及其他客製化操作,這已成為企業掌握AI能力最常見的方式之一。中國頂級雲端服務商者對支援邊緣AI應用尤為感興趣。例如,字節跳動提供了一套預整合解決方案,可用於監控餐廳廚房並報告廚師是否佩戴了工作帽。

關於OMDIA

Omdia隸屬於Informa TechTarget, Inc.(納斯達克代碼:TTGT),是一家全球領先的技術研究與諮詢機構。依託對科技市場的深刻洞察、與行業領袖的深入對話以及龐大數據資源,Omdia幫助客戶洞察趨勢、把握機遇,搶佔市場先機。從研發到投資回報,我們識別最具潛力的機遇,推動科技產業持續發展。

免責聲明:本公告之原文版本乃官方授權版本。譯文僅供方便瞭解之用,煩請參照原文,原文版本乃唯一具法律效力之版本。

Contacts

Fasiha Khan: fasiha.khan@omdia.com

Omdia

NASDAQ:TTGT


Contacts

Fasiha Khan: fasiha.khan@omdia.com
More News From Omdia

Omdia:隨著提前採購需求減弱,2026年第三季度全球PC出貨量下滑21%

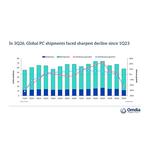
倫敦--(BUSINESS WIRE)--(美國商業資訊)-- Omdia的最新研究顯示,2026年第三季度全球檯式機、筆記型電腦和工作站的出貨量大幅下滑,年減21.2%,降至5,810萬臺。其中,臺式機(含臺式工作站)出貨量下降23.5%至1,170萬台,筆記型電腦(含移動工作站)出貨量下降20.6%至4,640萬臺。 「在上半年持續的『提前採購』活動拉動PC市場之後,出貨量出現如此劇烈的下滑,實屬意料之中。」Omdia研究總監Ishan Dutt表示, 「這波下滑的幅度與業界在上一財報週期中釋放的訊號相符,原始設備製造商(OEM)領導者預測下半年出貨量將出現雙位數萎縮,而零售商則報告在銷售下滑的同時,平均售價(ASP)出現雙位數上漲。上游零組件成本上漲的影響現已全面傳導至終端市場定價,消費者與IT決策者也隨之做出了相應調整。在供應端方面,廠商及其ODM合作夥伴已於第三季度開始縮減產量,而渠道合作夥伴則繼續處理庫存水準居高不下的狀況。」 近幾個月來,供應鏈挑戰日益嚴峻。隨着內存和存儲價格的持續上漲,處理器、顯示卡及多種積體電路(IC)組件的短缺,也加大了PC廠商在供應鏈和庫存管理方面...

Omdia:2027年全球高階電視出貨量將成長9.3%,而全球電視整體出貨量將出現下滑

倫敦--(BUSINESS WIRE)--(美國商業資訊)-- 根據Omdia的最新研究,全球高階電視出貨量預計較去年同期成長9.3%。高階電視定義為平均售價(ASP)超過1000美元的機型,該區隔市場預計實現成長,而全球電視整體出貨量將下降1.0%。 北美地區可望引領高階電視出貨量成長,2027年預計較去年同期成長21.9%。Omdia《2026年第二季電視機預測資料庫》的數據表明,高階機型在廠商產品策略中的重要性正不斷提升。 儲存成本上升對入門級電視造成壓力 元件成本上漲和記憶晶片短缺正對電視廠商的利潤率形成壓力,入門級機型受影響尤為明顯。對於平均售價為300美元的65英吋液晶電視而言,儲存成本僅增加數美元,就可能進一步擠壓利潤空間,或迫使廠商調漲售價。而高階機型由於售價更高,同等成本上漲占其售價的比例較小,因此具備更強的成本消化能力。 在元件供應受限的背景下,頂尖品牌正優先將資源配置給高階機型,以保護企業生命週期價值(ELTV)和硬體獲利能力。這促使電視廠商調整產品組合,更加側重高價值電視。 Omdia電視機研究業務負責人Patrick Horner表示:「元件供應限制正在影響電...

Omdia:2026年上半年全球AI眼鏡出貨量較去年同期成長一倍以上,創下420萬檯曆史新高

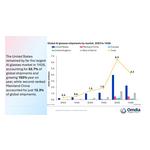
倫敦--(BUSINESS WIRE)--(美國商業資訊)-- Omdia最新資料顯示,2026年上半年全球AI眼鏡出貨量達到420萬檯,較去年同期成長127%。AI眼鏡仍屬於新興品類的發展階段,隨著市場從較低基數持續擴張,成長幅度正逐步趨於穩定。與此同時,不同鏡框設計之間的競爭日益激烈,使用者隱私問題也受到更多關注,產業正面臨更加複雜的市場環境。 Omdia資深分析師巨其然表示:「2026年上半年AI眼鏡市場的成長主要歸功於Meta持續的市場動能,以及中國廠商的大量湧入。同樣關鍵的是,廠商透過聚焦免手持拍照和錄影、開放式音訊,以及融入日常眼鏡形態的AI助手功能,向消費者明確傳遞產品核心價值。」 2026年上半年,Meta繼續保持其主導地位,AI眼鏡出貨量達到340萬檯,市場佔有率達81.3%。不過,規模較小的競爭者也在透過探索不同的鏡框設計和特定使用場景,為整體市場成長注入新的動力。Even Realities正是這一趨勢的代表。受G2系列在北美和西歐市場需求成長的推動,其全球排名從2025年下半年的第五位升至2026年上半年的第二位,出貨量達到10.2萬副,市場佔有率為2.4%。...
Back to Newsroom